指南 · Warby Parker· 中文 - auto
Warby Parker 的智能眼镜棋局:Android XR 的时尚博弈
Warby Parker 正与 Google 联手将 Android XR 推向主流零售市场。以下是这家眼镜巨头为互联光学带来的突破,以及为何科技老牌玩家应当保持警惕。
硅谷花了十年时间试图攻占用户的面部,但基本以失败告终。科技巨头屡屡将眼镜视作微型化工程谜题,以为只要把光学引擎、SoC 和电池塞进塑料镜腿,消费者就会自然买单。他们始终未能参透的是:眼镜从来不是单纯的消费电子产品;它们是恰好戴在人脸上的医疗设备和承载虚荣心的时尚单品。
这时 Warby Parker 登场了。这家凭借对消费设计、光学分销和亲民定价的深刻理解打破 Luxottica 垄断的企业,正全面进军智能眼镜领域。通过与 Google 携手推出基于 Android XR 平台的首款消费级硬件,Warby Parker 绝非以猎奇配件厂商的身份入局。它的定位,是 Google 环境计算野心的消费级前端入口。
这一合作从根本上改写了智能眼镜的竞争格局。Meta 已经通过与 Ray-Ban 的联名证明,品牌血统与佩戴美感远比单纯的视觉计算规格重要得多。如果 Warby Parker 能将纯正的光学工艺与 Android 的环境 AI 生态相结合,智能眼镜之争就将从工程竞赛彻底转变为零售货架上的执行力之战。
Warby Parker 成立于 2010 年,通过 DTC 模式打破了不透明、高利润的传统眼镜行业,从而一举成名。该公司的成功并非依靠发明全新镜片物理技术,而是借助无缝的居家试戴服务与极具风格的实体体验店,将处方眼镜打造成平价且注重时尚的配饰。如今,它运营着数百家配备持牌验光师的零售门店。
这种实体基础设施正是 Google 看中它们的原因。独立 AR 和 HUD 硬件面临的最大障碍,始终是定制光学处方镜片的交付落地。科技品牌无法运营镜片研磨实验室或提供视力检测,而 Warby Parker 早就实现了规模化运作。其核心客群是精通科技、日常佩戴矫正镜片的年轻都市专业人士,这部分人群对佩戴笨重的工业级面罩毫无兴趣。
此时切入智能眼镜领域,对 Warby Parker 而言既是进攻也是防守。随着 Meta 将其智能镜框拓展到处方镜片领域,以及消费科技为后智能手机时代的人机界面做准备,传统的板材镜框正面临被淘汰的风险。Warby Parker 的策略让其能够抓住这一升级换代周期,同时不必承担从零构建 OS 的灾难性研发成本。
硬件本身的细节依然高度保密,但核心路线图已正式公开:Warby Parker 已将其“Intelligent Eyewear”产品线的预购日期锁定在 2026 年 11 月 12 日,作为 Google Android XR 的旗舰消费级载体。与那些提前数年泄露虚幻元器件规格表的技术公司不同,Warby Parker 和 Google 特意对散热功耗限制、传感器阵列以及光学引擎细节守口如瓶。
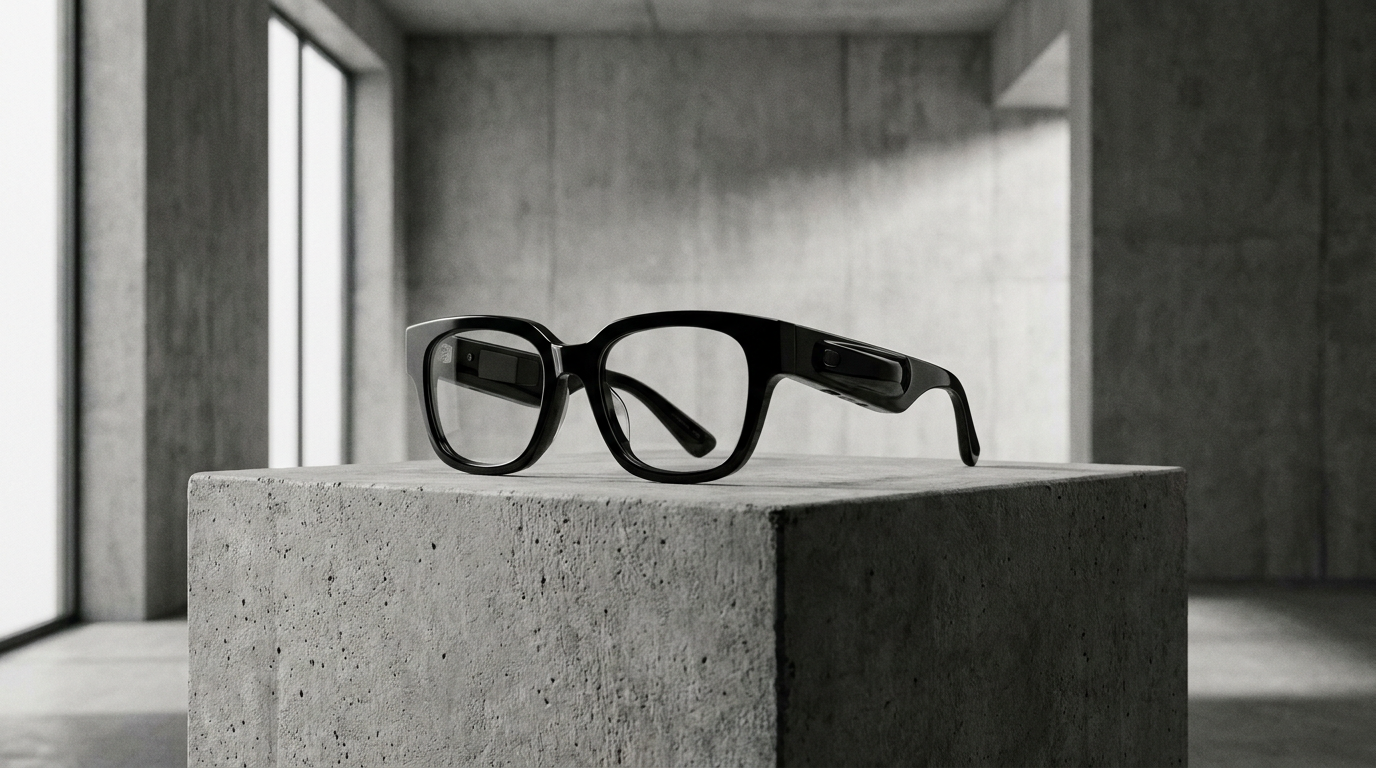
已经明确的是系统架构。Warby Parker 负责镜框设计、人体工学、材料选用以及零售光学整合,而 Google 则提供底层的 Android XR 软件栈和多模态 Gemini AI 层。该硬件的设计优先考虑全天佩戴的重量与轮廓外观,而非沉重的混合现实沉浸感,旨在实现无缝的日常佩戴,而非笨拙的透视计算。
通过不过早夸大芯片性能、专注于明确的交付时间表,Warby Parker 避开了对电池续航或光波导透明度过度承诺的陷阱。该产品策略的核心在于推出一款外观与 Warby Parker 标准板材镜框无异的日常眼镜,同时接入 Android XR 的情境感知智能、通知推送以及以音频为先的核心功能。
这一策略对市场上现有的硬件构成了直接冲击。以 Solos 及其 AirGo Vision 镜框为例,该产品采用模块化、由 GPT 驱动的音频和视觉镜框来吸引日常用户。尽管 Solos 在将轻量化 AI 整合进消费级镜框方面的探索值得肯定,但它缺乏 Warby Parker 现成的零售号召力、美学辨识度以及庞大的处方配镜基础设施。
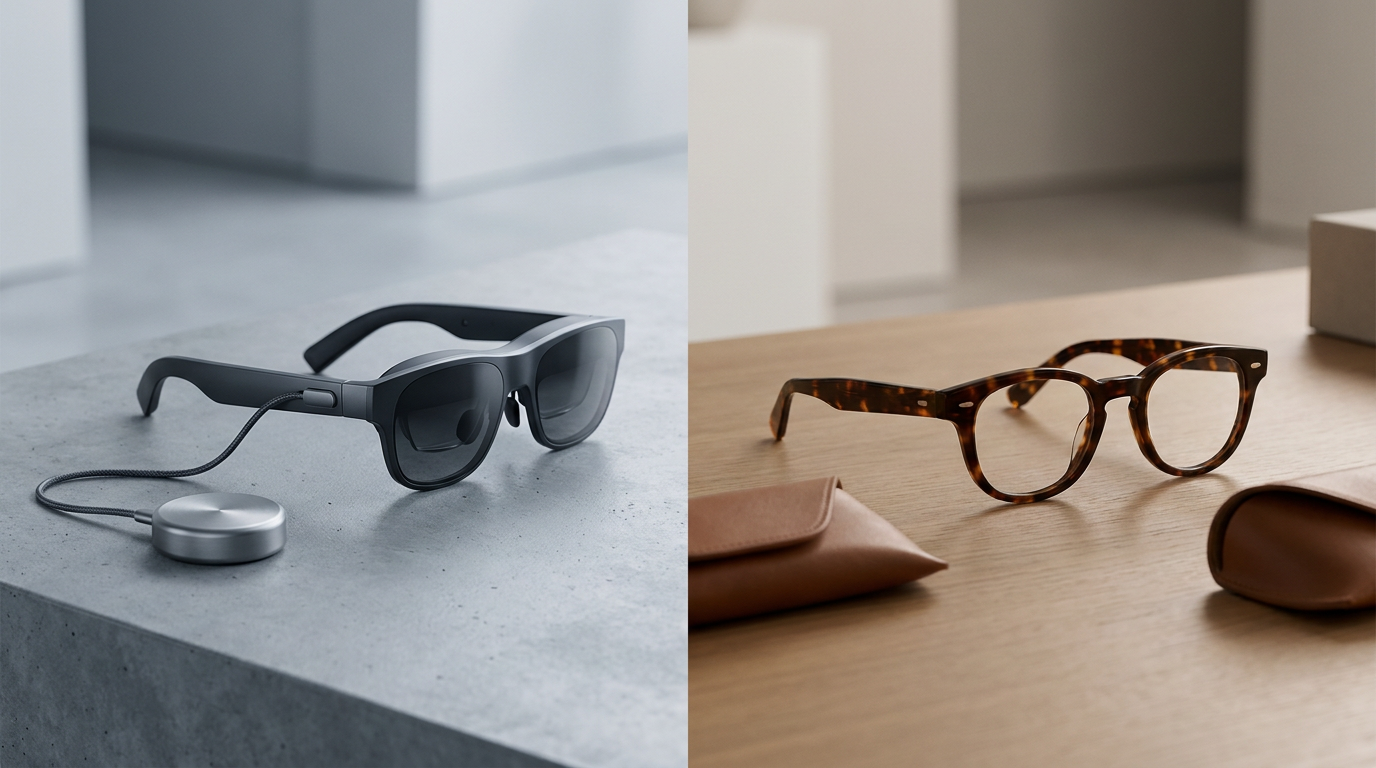
在显示形态的另一极端是 ASUS AirVision M1,这是一副专为个人虚拟显示器打造的有线 micro-OLED 眼镜。ASUS 确实为生产力提供了清晰的虚拟视野,但该硬件看起来像外设,体验像外设,而且还需要线缆连接。Warby Parker 瞄准的则是一个完全不同的维度:不受线缆束缚、融入社交场景且不易被察觉的环境辅助,而不是直接贴在鼻梁上的显示屏。
与此同时,像 Magic Leap 这样的玩家仍被困在高成本的企业级市场中。Magic Leap 2 固然是企业混合现实与动态调光光学的杰作,但其售价高达数千美元,工业级的体量也给面部带来了沉重负担。Warby Parker 的路线与 Magic Leap 的路径截然相反,它放弃了复杂的企业级空间网格构建,换取了人们真正愿意戴去吃晚饭的消费级形态。
Warby Parker 的入局标志着基于 Android 的眼镜设备告别了原型机时代。这套打法的优势完全在于零售执行力:数百万现有的处方镜片客户、数百家提供试戴与调校的实体店,以及负责处理情境感知 AI 的 Google 软件底座。然而,短板在于时间节点。2026 年 11 月的预购日期给了 Meta 和其他既有巨头巨大的缓冲期,让它们可以在消费者等待期间进一步巩固市场统治地位。
在接下来的 12 个月里,需重点关注 Warby Parker 能否在没有实体开发者硬件流通的情况下,保持开发者对 Android XR 的兴趣。如果 Google 能交出一个真正轻量且省电的 OS,Warby Parker 将拥有让智能镜框走向大众所需的精准分销引擎。但如果软件变得臃肿,即便是零售店里外观最出色的镜框也无力回天。
Interactive guide: prices, displays, cameras, battery.