ガイド · Warby Parker· 日本語 - auto
Warby Parkerのスマートグラス戦略: Android XRのファッション・ギャンビット
Warby ParkerがGoogleと提携し、Android XRをメインストリームのリテール市場に定着させようとしている。このアイウェア大手がコネクテッド・オプティクスにもたらす強みと、既存のテック大手が警戒すべき理由を解説する。
シリコンバレーはこの10年間、人間の「顔」を攻略しようと試み、その大半で失敗してきた。テック大手各社はアイウェアを小型化パズルとして扱い続け、光学エンジン、SoC、バッテリーをプラスチック製のテンプルに詰め込めば、消費者は自然と集まってくると信じ込んできた。彼らが決定的に見落としているのは、メガネが単なる家電製品ではないという点だ。メガネとは医療機器であり、人間の顔面に直接乗る、自己顕示欲を伴うファッションアイテムなのである。
そこで登場するのがWarby Parkerだ。消費者のデザイン嗜好、眼鏡流通、消費者向けの価格設定を熟知し、Luxotticaの独占を打破した同社が、スマートグラス市場へ直接参入する。Googleと手を組み、Android XRプラットフォームにおける最初のコンシューマー向けハードウェアを投入することで、Warby Parkerは目新しい周辺機器メーカーとしてではなく、Googleのアンビエントコンピューティング構想における消費者側のフロントドアとしての地位を確立しようとしている。
この提携は、スマートグラスの勢力図を根本から変える。MetaはRay-Banとのコラボレーションを通じて、ブランドの格式とウェアラブルとしての美意識が、純粋なビジュアルコンピューティングのスペックよりもはるかに重要であることを証明した。もしWarby Parkerが本物の眼鏡クラフトマンシップとAndroidのアンビエントAIエコシステムを結びつけることができれば、スマートグラスの覇権争いはエンジニアリング競争から、店頭での実行力をめぐる戦いへとシフトする。
2010年創業のWarby Parkerは、D2Cモデルによって不透明で高マージンなアイウェア業界を解体し、その名を轟かせた。同社が成功を収めたのは、新しいレンズ物理学を発明したからではなく、シームレスな自宅試着とスタイリッシュな実店舗ショールームに支えられた、手頃でファッション性の高いアクセサリーへと度付きメガネを変貌させたからだ。現在では、資格を持つ検眼士を配置した数百もの店舗を展開している。
その物理的なインフラこそが、Googleが彼らを選んだ最大の理由である。単体動作のARやHUDハードウェアが常に直面してきた最大の障壁は、度付きレンズへの個別対応だった。テックブランドにレンズの研磨ラボや視力検査を運営することはできないが、Warby Parkerはすでにそれを大規模に実践している。彼らのコアユーザー層は、日常的に度付きメガネを着用し、産業用バイザーのようなテクノロジーを装着することには微塵も興味のない、若くITリテラシーの高い都市部のプロフェッショナル層だ。
スマートグラス市場への進出は、Warby Parkerにとって攻めであると同時に守りでもある。Metaがスマートフレームを度付きレンズ領域へ拡大し、コンシューマーテックがポストスマートフォンのインターフェースへと移行する中、標準的なアセテートフレームには時代遅れになるリスクが潜む。今回の戦略により、Warby ParkerはOSをゼロから開発するという莫大なR&Dコストを背負うことなく、買い替えサイクルを取り込むことができる。
ハードウェア自体の詳細は依然として厳重に守られているが、コアとなるロードマップは公式に公開されている。Warby Parkerは「Intelligent Eyewear」ラインナップの予約受付目標を2026年11月12日に設定し、GoogleのAndroid XRにおけるフラッグシップとなるコンシューマー向け製品として位置づけている。実現不可能な部品スペックシートを何年も前にリークする企業とは異なり、Warby ParkerとGoogleは熱設計枠、センサーアレイ、光学エンジンの詳細を意図的に非公開のままにしている。
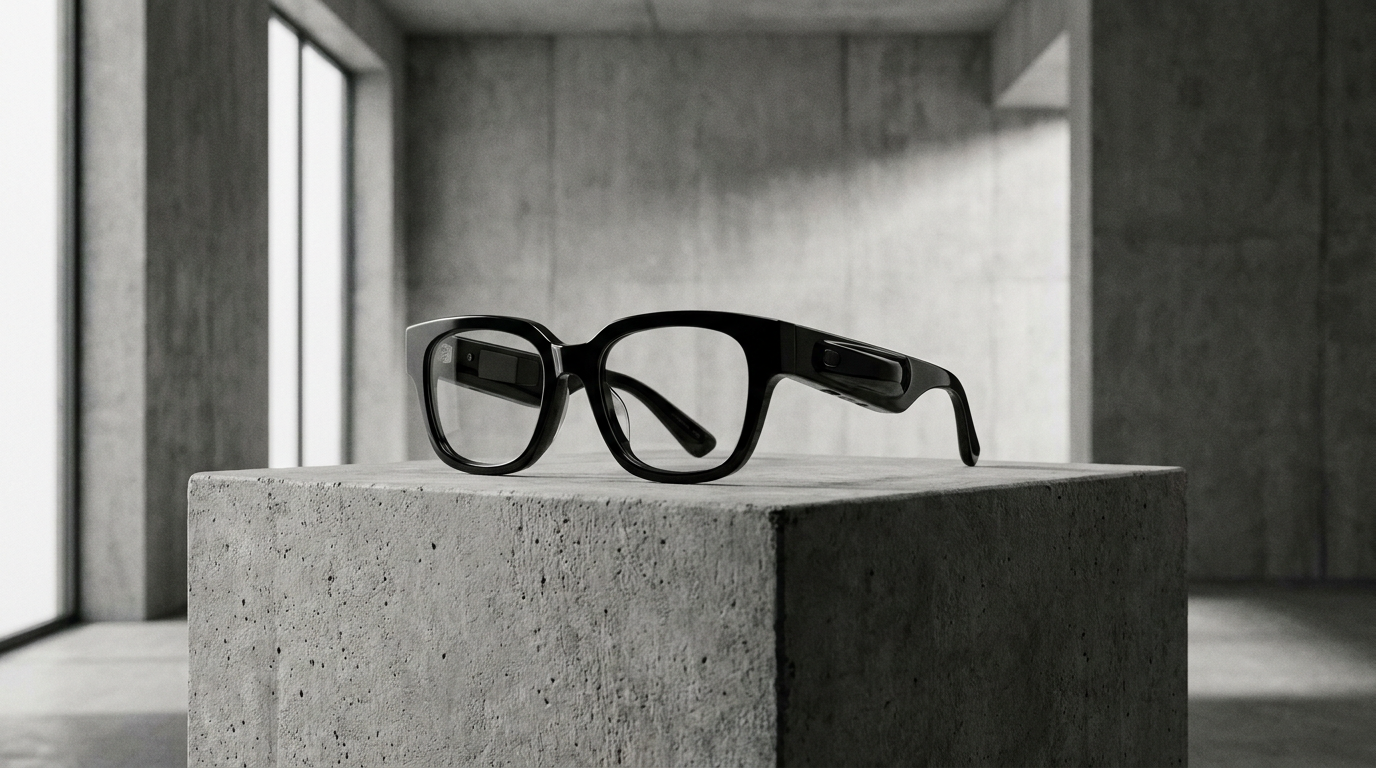
すでに確定しているのはシステムアーキテクチャだ。Warby Parkerがフレームデザイン、エルゴノミクス、マテリアル、店舗での眼鏡フィッティング連携を担当し、Googleが基盤となるAndroid XRソフトウェアスタックとマルチモーダルなGemini AIレイヤーを提供する。このハードウェアは、重厚な複合現実の没入感よりも終日使える重量とシルエットを最優先するよう設計されており、無骨なパススルー・コンピューティングではなく、シームレスな日常着用を目指している。
時期尚早な半導体スペックの主張を控え、具体的な提供タイムラインに集中することで、Warby Parkerはバッテリー駆動時間や導波管(ウェーブガイド)の透明性で過剰な期待を抱かせる罠を回避している。製品戦略の主軸は、通常のWarbyのアセテートフレームと見分けがつかない日常用フレームを送り出しつつ、Android XRのコンテキスト認識インテリジェンス、通知機能、オーディオファーストの機能を活用することにある。
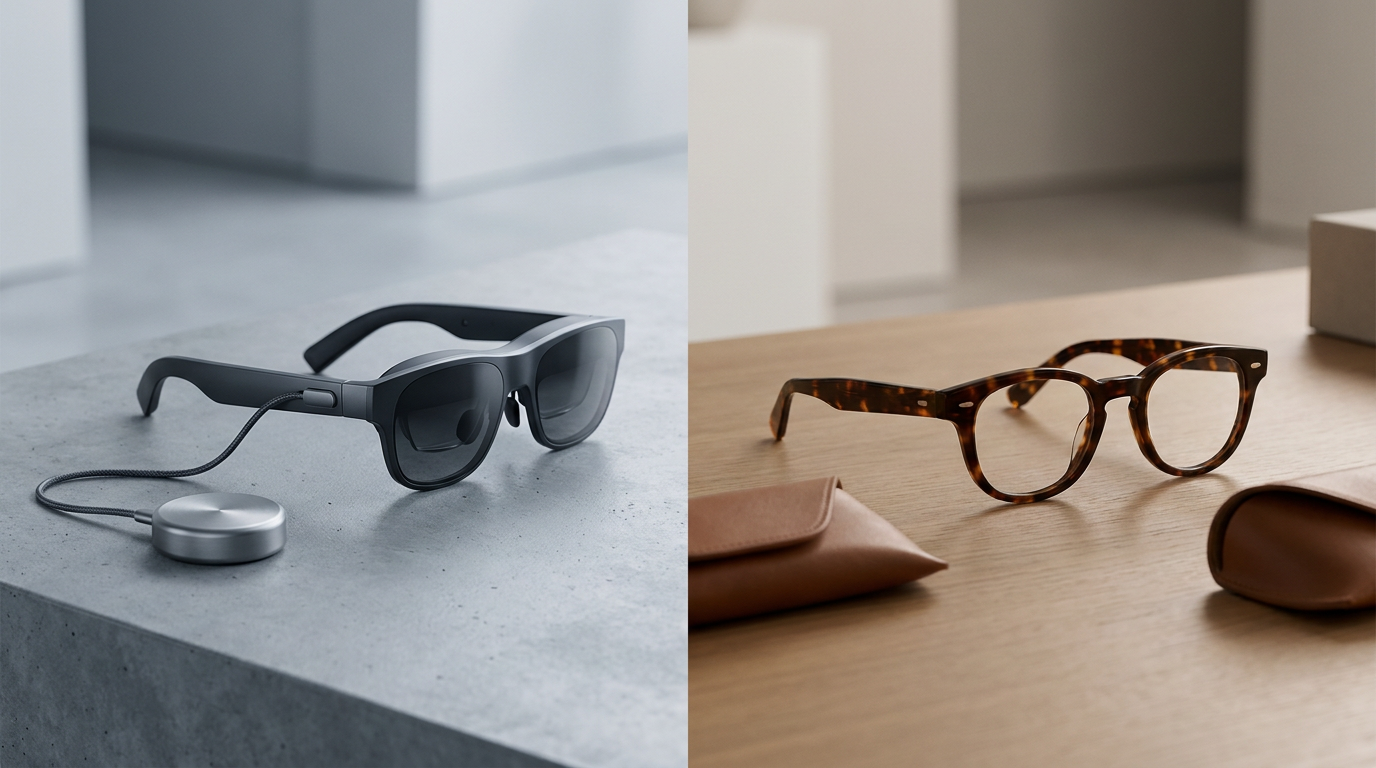
この戦略は、既存の市場のハードウェアと即座に摩擦を生み出す。例えば、モジュール式のGPT対応オーディオ・ビジョンフレームで日常利用者の獲得を図るSolosのAirGo Visionフレームが挙げられる。Solosが軽量AIのコンシューマーフレームへの統合を推し進めた点は評価に値するが、Warby Parkerが既存の事業として握っているリテールでの影響力、美的な認知度、そして巨大な度付きレンズ対応インフラには及ばない。
ディスプレイ特化型の極端な例としては、パーソナルな仮想モニターとして機能することのみを目的とした有線型マイクロOLEDグラス、ASUS AirVision M1がある。ASUSは生産性向上のための鮮明な仮想作業領域を提供するが、そのハードウェアは周辺機器そのものの外見と装着感であり、有線ケーブルを必要とする。Warby Parkerが目指すのはまったく異なる領域であり、鼻の上に貼り付けられたディスプレイではなく、ワイヤレスで社会的に違和感のないアンビエントなアシスタンスだ。
一方、Magic Leapのようなプレーヤーは高価格な法人向け領域に隔離されたままだ。Magic Leap 2はエンタープライズ向け複合現実とダイナミックディミング光学系の最高傑作だが、価格は数千ドルに達し、産業用製品としての重量が顔に重くのしかかる。Warby ParkerのプラットフォームはMagic Leapのアプローチとは正反対であり、複雑なエンタープライズ向け空間メッシュを捨て、人々が実際にディナーに着用していけるコンシューマー向けのフォームファクターを選択している。
Warby Parkerの参入は、Androidベースのアイウェアにとってプロトタイプ時代の終焉を意味する。この戦略の強みは、ひとえにリテールでの実行力にある。数百万人の既存の度付きレンズ顧客、フィッティングや調整を行う数百の実店舗、そしてコンテキストAIを処理するGoogleのソフトウェア基盤だ。しかし、弱点はスケジュールにある。2026年11月という予約開始日は、消費者が待つ間にMetaをはじめとする競合他社が市場支配を強固にするための広大な猶予期間を残してしまう。
今後12か月間は、Warby Parkerが具体的な開発者向けハードウェアを流通させずに、Android XRに対する開発者の関心を維持できるかどうかに注目すべきだ。もしGoogleが真に軽量でバッテリー効率に優れたOSを提供できれば、Warby Parkerはスマートフレームを一般層へと普及させるために必要な、まさに理想的な流通エンジンを手にすることになる。もしソフトウェアが肥大化すれば、店頭でいくら見栄えの良いフレームであっても、それを救うことはできないだろう。
Interactive guide: prices, displays, cameras, battery.
この記事をシェア